
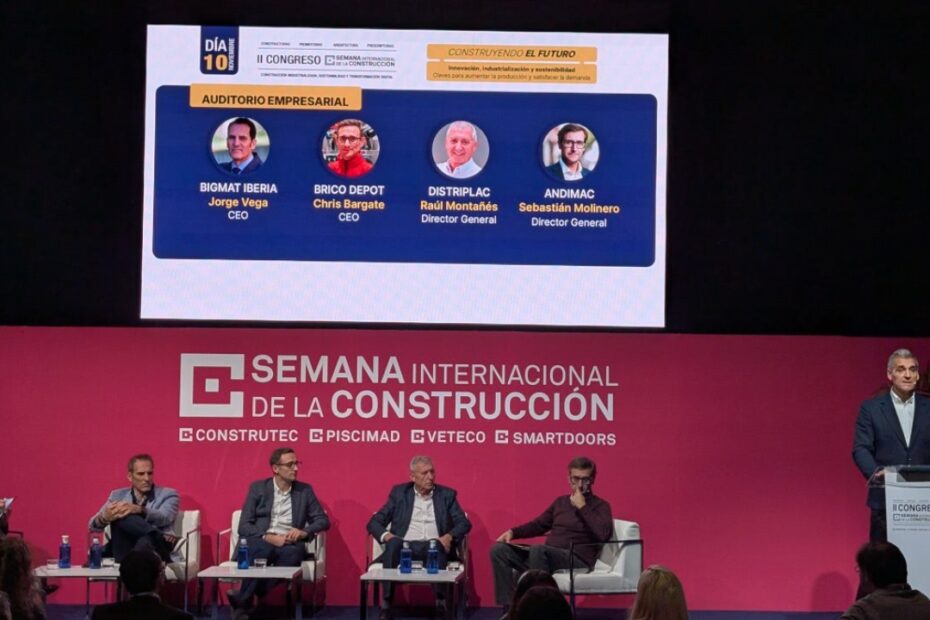
Un encuentro sectorial en el marco de la Semana Internacional de la Construcción reúne a referentes de la distribución generalista, especializada y centrales de compras para analizar los retos del margen, el servicio y la digitalización.
El futuro del modelo comercial, la defensa de los márgenes y la adaptación a un mercado en constante transformación centraron uno de los debates más esperados de la Semana Internacional de la Construcción en IFEMA Madrid. El coloquio reunió a destacados directivos del sector para radiografiar los vectores de crecimiento y las amenazas operativas que afronta la distribución de materiales en España de cara a los próximos años.
El futuro de las centrales de compras: más allá de la negociación de precios
Uno de los ejes más incisivos del debate giró en torno al papel de las centrales de compras frente a los modelos verticalizados y las grandes superficies de capital multinacional. Durante las intervenciones, se puso de manifiesto que el mero rol de negociación de tarifas ha quedado obsoleto.
En esta línea, Sebastián Molinero, secretario general de la asociación Andimac, incidió en que el verdadero reto radica en poner en valor el servicio real que presta el canal profesional a la sociedad:
«El mercado de reforma es un mercado muy estable que permite trabajar a largo plazo. Sin embargo, el rol de la distribución debe cambiar y adaptarse. Aportamos cerca de 5.500 millones de euros de financiación extra al mercado vía proveedores y más de 10.000 millones de euros en términos de productividad por ahorro de tiempo e incidencias. El verdadero reto es de qué manera ponemos todo esto en valor y acompañamos a los nuevos profesionales».
Desde la perspectiva de las centrales, Jorge Vega, director general de BigMat, subrayó que la fortaleza competitiva frente a los formatos masivos de grandes superficies radica en la agregación capilar de puntos de venta y la especialización:
«No se trata de competir replicando modelos, sino de reforzar aquello que hace diferente a cada uno. Frente a formatos más generalistas, la distribución profesional tiene una fortaleza diferencial: el conocimiento del cliente, la especialización, el servicio y la cercanía de una red de puntos de venta conectada con su entorno».
Por su parte, Chris Bargate, directivo del grupo Kingfisher, valoró el dinamismo del mercado ibérico frente a otras plazas europeas, señalando que tanto las grandes superficies como las redes de proximidad encuentran espacios propios de crecimiento:
«El mercado aquí es, en respecto a otros países de Europa, bastante interesante y estamos optimistas por el futuro. Sabemos que hay muchos pueblos pequeños en España a lo que es difícil acceder, y nuestro enfoque es garantizar que tenemos algo fuerte en lo que los clientes quieren venir a nosotros».
A su vez, Raúl Gaspar Montañés Torrent, representante de la distribución más especializada, aportó su visión sobre la transformación de los modelos de negocio y el valor del asesoramiento directo:
«Las centrales de compra se van a tener que transformar en centrales de servicios y de compras. Creo que el asociado va a valorar otras cosas que no sea solo alguien que negocie unos precios, sino que al final es importante que tenga servicios adicionales. Y respecto al canal online y telefónico, la venta telefónica te permite estar aconsejando a los clientes y tener el trato directo con alguien que te puede dar la solución a los problemas».
Logística, suministro a obra y el reto del transporte
La gestión de la cadena logística y la entrega capilar acapararon gran parte del análisis técnico. Los expertos coincidieron en que el transporte de materiales pesados y voluminosos ya no puede entenderse como un mero servicio accesorio, sino como una línea de negocio independiente y estratégica.
En este sentido, Jorge Vega apuntó que para su organización el transporte forma parte de su ADN operativo:
«Lo tenemos integrado en nuestro ADN porque nuestro origen son los materiales de construcción. Hablas de que tiene que ser una línea de negocio. Para nosotros es una línea de negocio. De lo único que tenemos que estar un poco pendientes es de dos puntos principales: cobrarlo adecuadamente y encontrar chóferes en núcleos urbanos pequeños y en pueblos, que es lo que no encontramos».
Frente a los retos operativos de la última milla y el empuje de los operadores puramente digitales (pure players), la distribución profesional reivindica la inmediatez del stock local frente a los plazos de entrega que imponen las plataformas en línea fuera de los grandes núcleos urbanos.
Digitalización ligera y el desafío demográfico
En materia de digitalización, las conclusiones del foro descartaron el escenario de un «apocalipsis del comercio físico». Herramientas como el click and collect o canales de comunicación directa actúan principalmente como soportes de apoyo que canalizan tráfico hacia el punto de venta tradicional.
Asimismo, el coloquio abordó un reto estructural ineludible para el tejido de pymes que compone el sector: el reto demográfico y el relevo generacional. Con previsiones que apuntan a la jubilación de un porcentaje elevado de plantillas y profesionales en la próxima década, la automatización de procesos, la digitalización ligera de la gestión y la captación de nuevo talento se perfilan como las prioridades absolutas para garantizar la sostenibilidad de la cadena de valor.